「そろそろ会社のことを考えないといけないんですが、何から始めればいいですか?」――社長さんとのお話の中で、よくいただくご相談です。
ご相談は、たいてい会社の話から始まります。ところがお話をうかがっていくうちに、「自宅の土地は会社に貸している」「会社にお金を貸したままになっている」「銀行の借入には個人で保証している」と、社長個人の財産の話が次々に出てきます。
事業承継は、会社の引き継ぎであると同時に、社長個人の相続の話でもあります。
そして、社長の高齢化はこの先も続いていく流れです。2025年末時点の社長の平均年齢は60.8歳で、35年連続で過去最高を更新しています(参考:帝国データバンク「全国『社長年齢』分析調査(2025年)」)。
今回はシリーズ「事業承継と社長個人の相続」の1本目として、最初に整理しておきたいことをまとめます。
会社の話と社長個人の話――分けて見るけれど、切り離せない
会社の財産と社長個人の財産は、帳簿の上では別々です。ただ、相続の場面では次の4つが会社とつながってきます。
| 財産・負担 | 会社との関係 | 相続で問題になる点 |
| 自社株 | 社長が持っている自社の株式 | 社長個人の相続財産になる。業績のよい会社ほど評価額が高くなりやすい |
| 会社への貸付金 | 社長が会社に貸しているお金 | 相続財産になる。返ってくる見込みが薄くても、原則は額面で評価される |
| 会社に貸している不動産 | 自宅や土地を会社に貸している | 土地の評価や、小規模宅地等の特例(一定の土地の評価額を減らせる特例)の使い方に関わる |
| 個人保証 | 会社の借入を社長個人が保証している | 引き継ぐ人が保証も引き継ぐのか、という問題が出てくる |
特に自社株は、ご本人が思っている以上の評価額になっていることがあります。相続税をどう納めるかまで含めて、早めに把握しておきたいところです。
後継者がいる場合――「誰に、どう渡すか」
親族に継がせる場合も、従業員に継がせる場合も、中心になるのは自社株をどう渡すかです。渡し方には大きく分けて3つ、贈与・相続・売買があります。
株価を下げる対策の話を耳にすることも多いと思います。ただ、その前にまず「いま株価がいくらか」を知ることから始めましょう。
実は今、取引相場のない株式(上場していない会社の株式)の評価方法について、国税庁の有識者会議で見直しの議論が進んでいます。
一方で、中小企業庁などからは慎重な検討を求める意見も出ており、新しい方式の中身も、いつから変わるのかも、今のところ見通しは立っていません。
先が読めないときほど、いまの方式でいくらになるのかを押さえておくことが、判断の土台になります。
また、後継者に株を集めると、ほかの相続人との公平の問題が出やすくなります。遺留分(一定の相続人に保障された最低限の取り分)にも気を配る必要があり、自社株だけでなく、社長個人の財産全体で考えることが大切です。
自社株の贈与・相続の税負担を猶予する「事業承継税制」という制度もあります。贈与を含めて、具体的にどんな手が打てるかは次回以降で取り上げます。

後継者がいない場合――「売る」「たたむ」も選択肢
後継者が見つからない場合も、道がないわけではありません。
一つは、第三者に会社を引き継いでもらう方法(M&A)です。株を売れば、社長個人には譲渡の税金がかかり、相続財産は株から現金に変わります。
もう一つは、会社をたたむ方法(廃業・清算)です。会社に残った財産を株主に分ける段階で、個人に税金がかかることがあります。
どちらも、社長ご本人が判断できるうちのほうが、選べる道は多くなります。決めきれないまま相続が起きると、会社のことをご家族が判断しなければならなくなります。
「まだ決めていない」という状態も含めて、いまのお考えをご家族と共有しておくだけでも違います。
まずは財産のたな卸し――会社との関係も含めて書き出す
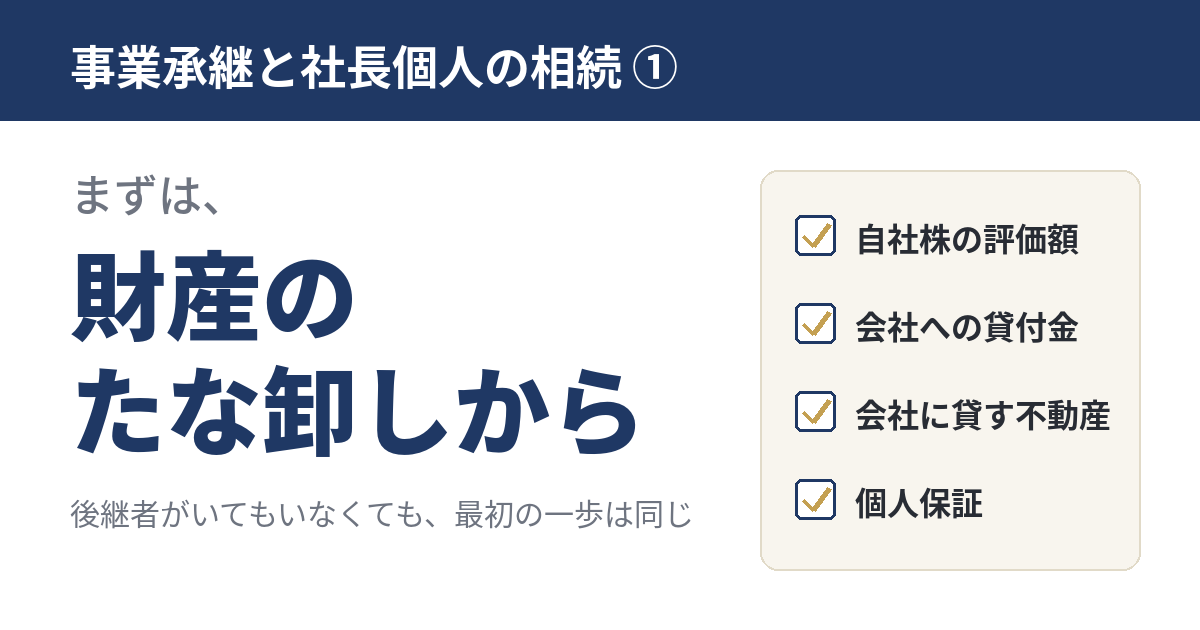
後継者がいてもいなくても、最初の一歩は同じです。社長個人の財産を、会社との関係も含めて一度たな卸しすることです。
自社株、会社への貸付金、会社に貸している不動産、個人保証。そこに預貯金やご自宅などを加えて書き出してみると、何が課題になりそうかが見えてきます。
評価方法の見直しの行方がわからない今でも、たな卸しは無駄になりません。どんな制度になっても、手元の材料がそろっていれば落ち着いて判断できるからです。
まとめ
- 事業承継は会社の引き継ぎであり、社長個人の相続でもあります
- 後継者がいれば「誰にどう渡すか」、いなければ「売るか、たたむか」。どちらも社長個人の財産と一緒に考えます
- 自社株の評価方法は見直しが議論されていますが、見通しはまだ立っていません
- まずは、社長個人の財産のたな卸しから
手始めに、自社株のいまの評価額を一度出してみることと、会社との貸し借り・保証を紙に書き出してみることから始めてみましょう。
税金・確定申告のご相談について
顧問契約中の方のご連絡や単発のご相談は、LINEまたはお問い合わせフォームからどうぞ。新規の顧問契約は、現在お受けしていません。漫画家・同人作家・イラストレーターの方は、CTA(クリエイターズ・タックス・アライアンス)からご相談ください。