「不動産は相続税の評価が下がるから対策になる」——長く語られてきた考え方です。実際、賃貸不動産は現金で持つよりも相続税評価額が低くなりやすく、有効な相続対策として活用されてきました。
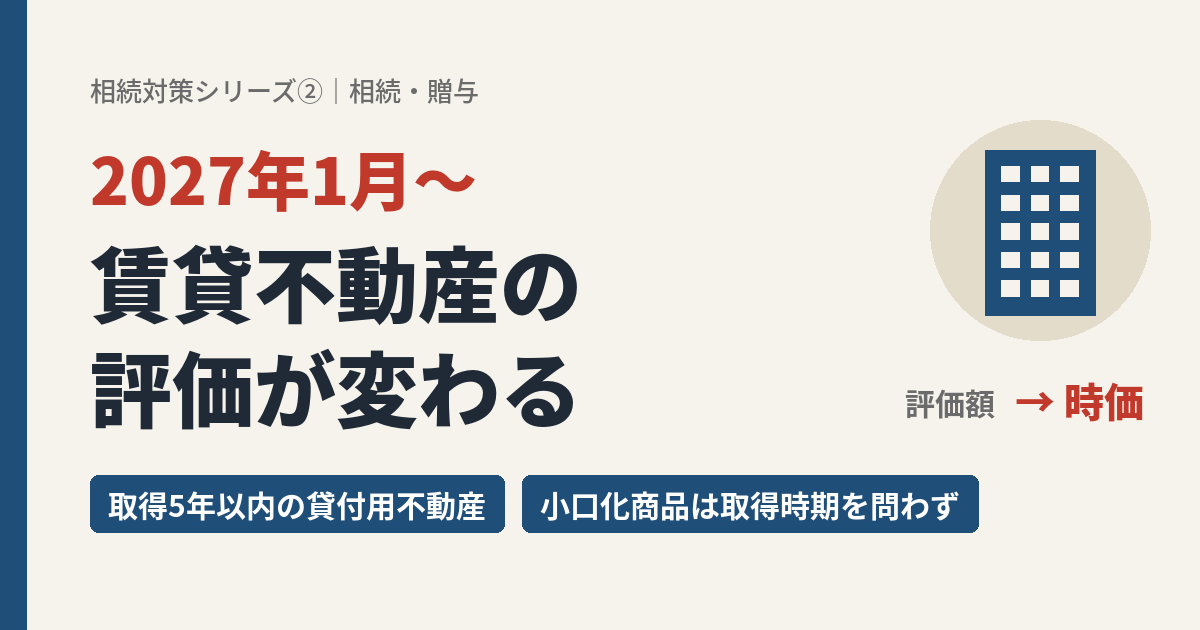
ただ、この“評価の下がりやすさ”には、近年見直しが続いています。そして来年、2027年(令和9年)1月からは、賃貸不動産と不動産小口化商品の評価方法そのものが変わります。
「今までの常識のまま進めていいのか」を、一度立ち止まって考える時期に来ています。
今日は、賃貸不動産の評価と、いわゆる“小口化”商品について、来年の改正を見据えながら整理します。
とくに「改正前なら大丈夫」という考え方の危うさについて、少し踏み込んでお伝えします。商品の宣伝ではなく、慌てて動く前に足元を確認するための話として読んでください。
1. なぜ今、「賃貸不動産の評価」が論点なのか
相続税の計算では、土地は路線価、建物は固定資産税評価額を基に評価するのが原則です。さらに人に貸している不動産は、土地が「貸家建付地」、建物が「貸家」として評価が下がり、要件を満たせば小規模宅地等の特例も使えます。
その結果、市場で売買される価格(時価)と、相続税の評価額との間に大きな差が生まれることがあります。
この差を利用して、相続の直前に多額の借入れで賃貸不動産を購入し、相続税を大きく減らす——いわゆる「タワマン節税」をはじめとする手法が広がりました。
これに対して国税当局は、財産評価基本通達の「総則6項」(通達どおりに評価することが著しく不適当な場合は、国税庁長官の指示により評価する定め)を使って、個別に否認してきました。一棟マンションの購入が問題となった2022年(令和4年)4月の最高裁判決は、その代表的な事例です。
その後、分譲マンションについては2024年1月から評価方法が見直されましたが、一棟所有の賃貸マンションなどを使った同様の手法は残っていました。
そこで今回、賃貸不動産全般と小口化商品に対して、評価ルールそのものを変える改正が行われることになったのです。つまり「下がるから買う」という発想は、以前よりはるかに慎重さが求められるようになっています。
2. 2027年1月から何が変わるのか
令和8年度税制改正大綱では、次の見直しが示されました。ポイントを表にまとめます。
| 一般の貸付用不動産 | 不動産小口化商品 | |
| 見直しの対象 | 課税時期前5年以内に取得・新築したもの | 一定の小口化商品(取得時期を問わない) |
| 評価の考え方 | 通常の取引価額に相当する金額(取得価額を基に地価変動等を考慮し、その8割程度での評価も可とする) | 課税時期における通常の取引価額に相当する金額 |
| 適用開始 | 2027年(令和9年)1月1日以後の相続・遺贈・贈与 | 同左 |
| 主な経過措置 | 改正通達の制定日の5年前から所有する土地に、同日までに新築した(建築中を含む)建物は対象外 | ― |
一般の賃貸不動産は「取得から5年以内」かどうかが分かれ目になるのに対し、小口化商品は取得時期に関係なく、時価に近い水準で評価されることになります。
小口化商品は、これまでの評価圧縮の効果を事実上期待しにくくなる、と考えておいた方がよいでしょう。
なお、「一定の貸付用不動産」の具体的な範囲や評価額の細かな計算方法などは、今後示される改正通達で明らかになる部分があります。最新の公表内容は必ずご確認ください。
一方で、賃貸不動産による対策が“すべてダメになる”わけではありません。長く保有している賃貸不動産や、実態のある賃貸経営まで否定される改正ではない、という冷静な線引きも大切です。
3. 「改正前だから大丈夫」は危うい
改正の適用は2027年1月1日以後の相続・贈与からです。そのため、「年内に小口化商品を買って贈与してしまえば、今の評価が使える」と考える方もいらっしゃるかもしれません。
しかし、こうした改正前の“駆け込み”について、国税当局が注視しているという報道も出ています。
結論から言えば、「改正前だから大丈夫だろう」と高をくくるのは、かなりリスクが高い可能性があります。理由は次のとおりです。
理由① 現行ルールにも「総則6項」がある
改正が施行される前でも、総則6項はすでに存在しています。今回の改正は、これまで総則6項で個別に対応してきたものをルールとして明文化した、という側面があります。
つまり、改正前の取引であっても、内容によっては総則6項により時価で評価し直される可能性は十分にあります。たとえば、購入してすぐに贈与する、贈与を受けてすぐに売却するといった取引は、特に注意が必要です。
理由② 当局は「商品」と「売り手」にも目を向けている
小口化商品をはじめとする節税色の強い商品は、多くの場合、それを企画・販売する事業者(いわゆるプロモーター)が存在します。
当局は個々の納税者の申告だけを見ているわけではなく、租税回避スキームを企画・販売する側の動きや、その商品そのものにも注意を向けていると考えておいた方がよいでしょう。「多くの人が使っている商品だから安心」とは言えない、ということです。
理由③ 問われるのは「一連の取引の経済合理性」
否認されるかどうかを考えるうえで重要なのは、個々の手続きが形式的に正しいかどうかではなく、購入から贈与・相続、その後の保有や売却までの一連の取引に、経済的な合理性があるかどうかです。
前述の2022年の最高裁判決でも、相続税の負担を減らす以外に、その取引を行う合理的な理由が見当たらないことなどが、否認を認める判断の要素とされました。
言い換えれば、取引の目的が節税「だけ」であれば、否認される可能性が高まるということです。
ここがポイント 「いつ取引したか」よりも「なぜその取引をしたのか」が問われます。資産運用や承継上の必要性など、節税以外の目的を、ご自身の言葉で説明できるかどうかが一つの目安です。
4. 小口化商品をどう捉え、今から何を考えておくか
不動産小口化商品は、一棟の不動産を小口に分けて持てる商品です。少額から不動産に投資でき、口数単位で分けて贈与しやすいといった特徴があります。
一方で、手数料や商品の仕組み、途中で換金しにくい(流動性が低い)といった点には注意が必要で、評価の面では前述のとおり来年から大きく扱いが変わります。
そのうえで、今から次の3点を考えておくことをおすすめします。
- 目的を確認する——節税だけが目的だと、改正や否認の影響を正面から受けます。賃貸収益、資産の分けやすさなど、税以外の実益があるかを確認しましょう。
- 慌てて駆け込まない——改正前の駆け込みは、かえって否認リスクを高めることがあります。「年内に間に合わせる」ことを目的にしないことが大切です。
- 出口まで見る——買うときだけでなく、相続・贈与の後に保有し続けるのか、売るのか、どう分けるのかまで想定しておきましょう。
「では、どこまでが許される対策なのか」という点は、次回以降、非公開裁決の分析を通じてさらに掘り下げていきます。
まとめ
- 賃貸不動産は依然として相続対策の選択肢の一つですが、評価をめぐる見直しが進み、「下がるから買う」だけの発想は危うくなっています。
- 2027年1月からは、取得後5年以内の賃貸不動産と、不動産小口化商品(取得時期を問わない)の評価が、時価に近い水準へと見直されます。
- 改正前でも総則6項による否認はありえます。当局は駆け込みや節税商品の動きを注視していると考え、一連の取引に節税以外の合理的な目的があるかを確認しましょう。
まずは、今お持ちの不動産や検討中の商品について、「何のために持つのか」を一度言葉にしてみることが第一歩です。