「相続税の対策は、何から始めればいいですか」——ご相談の場で、いちばん多くいただく質問のひとつです。このときまずお話しすることが多いのが、生命保険です。
特別な資産家でなくても使えること。そして多くの場合、新たに何かを買い足さなくても、いま加入している契約を見直すだけで始められること。
この二つの意味で、生命保険は“いちばん手前の相続対策”だと考えています。
ただし、「入っておけば安心」というものではありません。同じ保険金額でも、誰を受取人にするかで効き方はまるで変わります。
今回は、生命保険が相続対策になる理由と、見落とされがちな受取人の設計、そして遺留分対策としての使い方を整理します。
保険をおすすめする趣旨ではありません。ご自身の保険証券を一度見直すきっかけとして読んでいただければと思います。
1. 生命保険が「相続対策」になる、三つの理由
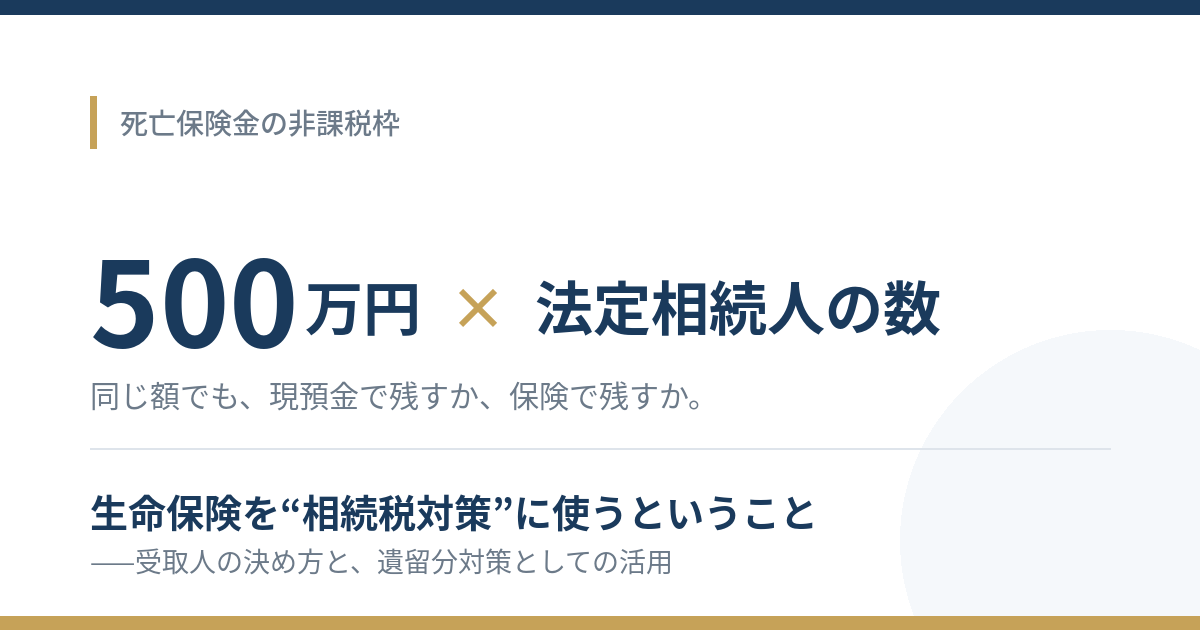
ひとつ目は、非課税枠です。死亡保険金には「500万円 × 法定相続人の数」という非課税枠があります。法定相続人が3人なら1,500万円です。
同じ1,500万円を現預金のまま残せば全額が相続税の課税対象になりますが、保険金というかたちで残せば、その分は課税対象から外れます。
財産の総額は変わらないのに、課税される財産だけが小さくなる——これが「死亡保険は節税になる」と言われる中身です。
ふたつ目は、現金がすぐに入ることです。相続が起きると、被相続人の預金口座は手続きをすると凍結され、遺産分割がまとまるまで自由に動かせないことが少なくありません。
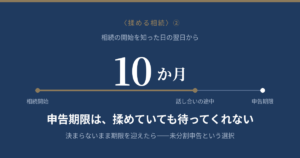
一方で死亡保険金は、受取人が単独で請求でき、比較的短期間で現金化できます。相続税の申告・納付期限は相続開始から10か月。納税資金や当面の生活費を確保するという意味で、この「早さ」は実務上とても大きいです。
三つ目は、渡したい人を指定できることです。死亡保険金は原則として受取人固有の財産とされ、遺産分割の対象になりません。つまり、話し合いを経ずに、渡したい人へ直接届けられます。
生命保険は「節税」だけの道具ではありません。「納税資金」と「渡し方の指定」まで含めた三点セットで捉えると、使いどころがはっきりします。
2. 受取人を「誰にするか」—設計の考え方
同じ保険でも、受取人の決め方ひとつで結果が変わります。検討していただきたい視点を挙げます。
- 納税でいちばん困る人を受取人にする。
実家などの不動産を中心に相続する子は、財産はあっても納税に充てる現金が乏しくなりがちです。その人に現金が届くよう設計しておくと、売り急ぎを避けられます。
- 「なんとなく配偶者」で固定しない。
配偶者には税額軽減があり、そもそも相続税がかからない場合も多いです。そこへ非課税枠を重ねても効果は薄く、あえて子を受取人にしたほうが全体の納税負担が軽くなるケースがあります。
ただし配偶者の方の生活資金という側面もありますのでよく検討する必要があります
- 契約形態で税金の種類が変わる。
契約者(保険料を負担する人)・被保険者・受取人の組み合わせによって、相続税になるか、所得税になるか、贈与税になるかが変わります。ここを取り違えると、対策のつもりが逆効果になりかねません。
- 放置されたままの証券に注意。
相続放棄をした人も保険金は受け取れますが、その人は非課税枠を使えません。また、受取人がすでに亡くなっているのに変更されていない証券も、意外なほどよく見かけます。
確認すべきは「入っているかどうか」ではなく、「誰が・どの形で受け取る契約か」。ここまで見て、はじめて対策になります。
3. “揉める火種”に効く——遺留分・代償分割での使い方
相続対策の起点として、いちばんお伝えしたいのがこの使い方です。
死亡保険金は受取人固有の財産であるため、原則として遺留分の計算の基礎にも入りません。
事業を継ぐ子、同居して介護を担った子など、特定の人に多めに残したい事情があるとき、保険金という“別枠”で渡すことで、遺留分をめぐる争いを和らげられる場合があります。
ただし、万能ではありません。保険金額が遺産の総額に比べて著しく過大であるなど特段の事情がある場合には、例外的に特別受益に準じて持ち戻しの対象とされた裁判例もあります。
「全財産を保険に換えてしまえば遺留分はゼロ」といった極端な設計は、かえってリスクを抱え込むことになります。効くのはあくまで“バランスの範囲内で”、と考えてください。
もうひとつ有効なのが、代償分割の資金としての活用です。実家を継ぐ子が、他の相続人に金銭を渡して精算する分け方を代償分割といいます。
その原資をあらかじめ保険金で用意しておけば、不動産を売らずに分けられます。相続が起きた“あと”に譲渡の可否で悩む前に、“前”の設計で選択肢を残しておく——生命保険は、その数少ない手段のひとつです。
まとめ
- 生命保険は、特別な資産家でなくても始められる“いちばん手前の相続対策”。
- 効果を左右するのは金額よりも「受取人設計」。納税資金・税額軽減・渡し方をセットで考える。
- 遺留分や代償分割の“火種”にも効くが、過度な設計は逆にリスク。まずは手元の保険証券を開いて「受取人が今も最適か」を確認することが、現実的な第一歩です。
保険証券を見ながら受取人の設計を一度整理してみましょう。相続税のシミュレーションの際に合わせて確認しておくのがおすすめです。