「売上が、どこにいくら入ったのか、正直ぜんぶは把握できていません」。確定申告の時期になると、クリエイターの方からよく聞く言葉です。
即売会で受け取った現金、DL販売サイトからの入金、支援サイトの月額課金。お金の入り口がバラバラだからこそ、見落としや集計ミスが起きやすくなります。
今回は、プラットフォームごとに散らばった売上をどう整理し、確定申告に向けてどう束ねていくかを、実務の目線で整理します。
1. なぜ売上は「散らばる」と危ないのか
入金経路が多いと、まず起きるのが集計漏れです。そして集計漏れは、そのまま売上計上漏れになります。税務調査で真っ先に確認されるのが、この「どこかに入っているはずの売上」です。
やっかいなのは、記録の残り方がプラットフォームごとにまるで違うことです。即売会の現金売上は、自分で記録しない限り何も残りません。プラットフォーム経由の売上はレポートが残りますが、サイトによっては過去分の閲覧期間に限りがあります。
そしてもうひとつ、誤解の多いのが「入金額=売上」ではないという点です。多くのサイトでは、手数料やシステム利用料を差し引いた金額が振り込まれます。
例:売上110,000円から手数料10,000円が差し引かれ、100,000円が入金された場合 → 売上は110,000円、手数料10,000円は経費、として分けて計上する(総額主義)。
入金額の100,000円だけを売上として記録してしまうと、金額は合っているようでいて、本来落とせるはずの手数料10,000円が経費から抜け落ちます。
売上を小さく見せているつもりがなくても、正しい姿ではありません。
売上を総額主義で計上していないと消費税の課税事業者判定や簡易課税の計算など利益計算だけではない部分に影響が及びますので注意が必要です。
2. プラットフォーム別・売上の性質と「取り方」
即売会・現金頒布
頒布数×単価で記録します。釣銭と、売れ残りの在庫管理もセットです。領収書が残らなくても、通帳・イベントごとの記録・在庫の増減から説明できる状態にしておきます。
DL販売(同人ダウンロードサイト等)
月次の売上レポートを必ず保存します。締め日の関係で、売上が立った月と入金された月がズレる点に注意が必要です。12月販売・1月入金の分をどちらの年に計上するかは、毎年つまずきやすいところです。原則として販売した(締め日のある)月の計上となります。
支援サイト(FANBOX・Fantia等)
月額課金は継続収入として積み上がります。支援者へのリターンにかかった原価や送料は経費です。プラットフォーム手数料の差し引き方も、サイトごとに確認しておきます。
物販(BOOTH等の在庫販売)
売上と、期末の棚卸しをセットで考えます。棚卸しの漏れは、そのまま所得の過少計上につながります。
3. 申告に向けて「一本化」する仕組みをつくる
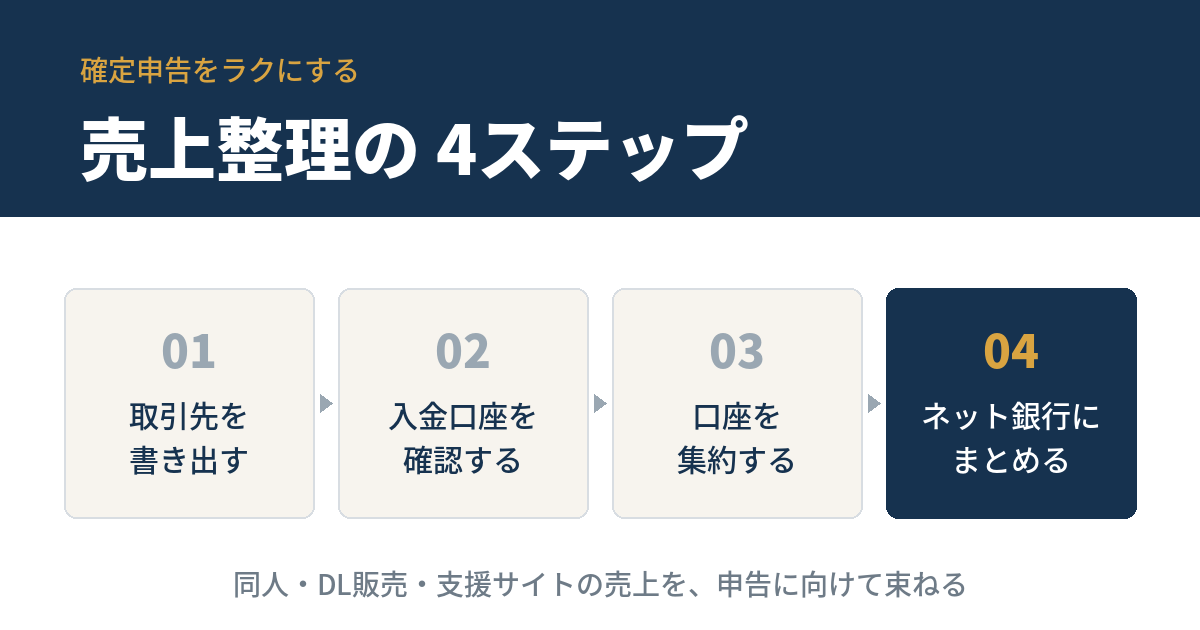
ここからが本題です。散らばった売上を束ねるには、次の順番で手を動かすのがいちばん早道です。
ステップ1 売上のある取引先を、まず全部書き出す。
DLサイト、支援サイト、物販サイト、直接取引、即売会。思いつくまま紙に書き出してみると、「そういえばこれも入っていた」というものが必ず出てきます。ここが入り口の棚卸しです。
ステップ2 それぞれの入金口座を確認する。
書き出した取引先ごとに、どの口座へ振り込まれているかを確かめます。事業用のつもりが、昔のまま個人の口座に入り続けていた、というケースは珍しくありません。
ステップ3 変更できるものは、口座を集約する。
各サイトの振込先を変更できるなら、事業用の口座へまとめてしまいます。通帳(明細)を見れば売上の流れが一本で追える状態は、それだけで集計の手間を大きく減らします。
ステップ4 集約先には、ネット銀行がおすすめ。
- クラウド会計ソフトとの相性がよく、入出金明細を自動で取り込める
- 振込手数料などのコストが安く、経費も抑えられる
- 口座開設が比較的早く、手続きがネット上で完結する
明細が自動で会計ソフトに流れ込む状態をつくれれば、「入金があったのに記帳を忘れる」という事故そのものが起きにくくなります。
あとは、会計ソフト側で分けておく
売上をプラットフォームごとに補助科目やタグで分けておくと、翌年以降が一気にラクになります。どのサイトが伸びているかも見えるようになり、消費税の1,000万円ラインやインボイスへの備えにもつながります。
まとめ
- 売上整理の第一歩は「入り口の棚卸し」。自分の売上がどこから入っているかを、まず全部書き出す
- 入金口座を確認し、変えられるものは事業用の口座へ集約する。集約先はネット銀行が扱いやすい
- 各プラットフォームの月次売上レポートを保存する習慣だけで、精度は大きく上がる
- 全部を完璧にではなく、まず「総額で漏れなく拾う」を優先する。それが申告をラクにする現実的な第一歩
なお、各サイトの手数料率やレポートの仕様は変わることがあります。実際に整理される際は、お使いのサイトの最新の規約・レポート仕様をご確認ください。