新しくご依頼をいただいたとき、最初に時間をかけて確認するのは、経費よりも先に売上です。売上がずれていると、所得も税額も、その後の計算がすべてずれてしまうからです。
実際に確認していくと、ずれ方には共通のパターンがあります。だいたい「計上もれ」「ダブり」「期ズレ」「支払調書とのずれ」の4つに集まります。
今日はこの4つと、その多くの原因になっている「入金額だけで記帳する」ことの落とし穴をご紹介します。税理士に依頼するかどうかに関係なく、ご自身の申告を点検するチェックリストとして使ってみてください。
1. 計上もれ——源泉徴収されない売上から漏れる
出版社から支払われる原稿料や印税は、源泉徴収されるうえに明細も届くため、比較的漏れにくい売上です。漏れやすいのは、源泉徴収されない売上のほうです。
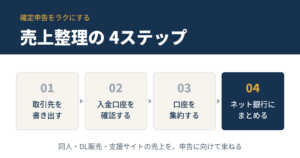
たとえば、即売会の現金売上、DLサイトや支援サイト、BOOTHなどの物販、SNS経由で受けた単発のイラスト依頼。事業用ではない口座や電子決済サービス、海外のプラットフォームに入っている売上も、見落とされがちです。
また、手数料や源泉所得税を差し引かれたあとの入金額だけを売上にしていて、手数料の分が漏れているケースもよくあります。売上は手数料を引く前の総額で計上し、手数料は経費に、源泉所得税は前払いの所得税として処理するのが基本です。
確認のしかたはシンプルです。1年分の通帳やサービスの入金履歴を、1件ずつ「これはどの売上か」とたどっていきます。
▶ 関連記事:同人・DL販売・支援サイトの売上整理
2. ダブりと期ズレ——「金額」と「時期」のずれ
ダブり(二重計上)
漏れとは逆に、同じ売上を二重に計上しているケースもあります。プラットフォームの売上レポートから計上し、さらに銀行の入金からも計上している。
会計ソフトで口座とサービスの両方を連携していて、自動で二重に取り込まれている。二重計上は税金の払いすぎにつながるので、漏れと同じくらい見つけたいずれです。
期ズレ(計上する年のずれ)
売上は原則として、入金された日ではなく、納品した日や販売した日の年で計上します。12月に納品して翌年1月に入金された原稿料は、納品した年の売上です。
ネットプラットフォームの12月分の売上が翌月に入金される場合も同じです。年末と年始の取引が、いちばんずれやすいところです。
また、青色申告で一定の要件を満たし、届出をして「現金主義」を選んでいる方は、入金ベースで計上する例外にあたります。
3. 入金額だけで記帳すると起きる2つのずれ
ここまでのずれの多くは、「通帳に入金があったら、その金額を売上にする」という記帳のしかたから生まれます。手軽な方法ですが、とくに次の2つを間違えやすくなります。
計上のタイミング
たとえば「12月末締め・翌1月入金」の取引を入金時に処理すると、本来はその年の売上なのに、翌年の売上になってしまいます。
毎年同じ取引先・同じ支払サイトなら影響は小さく見えますが、開業した年、取引先が増えた年、売上が大きく動いた年には、1年分の所得がずれます。消費税の課税事業者になるかどうかの判定にも関わってきます。
源泉所得税
原稿料などの源泉徴収は、1回の支払金額のうち100万円までは10.21%、100万円を超える部分は20.42%です。
さらに、請求書などで報酬と消費税が区分されていれば税抜の金額に、区分されていなければ税込の金額に源泉徴収されます。
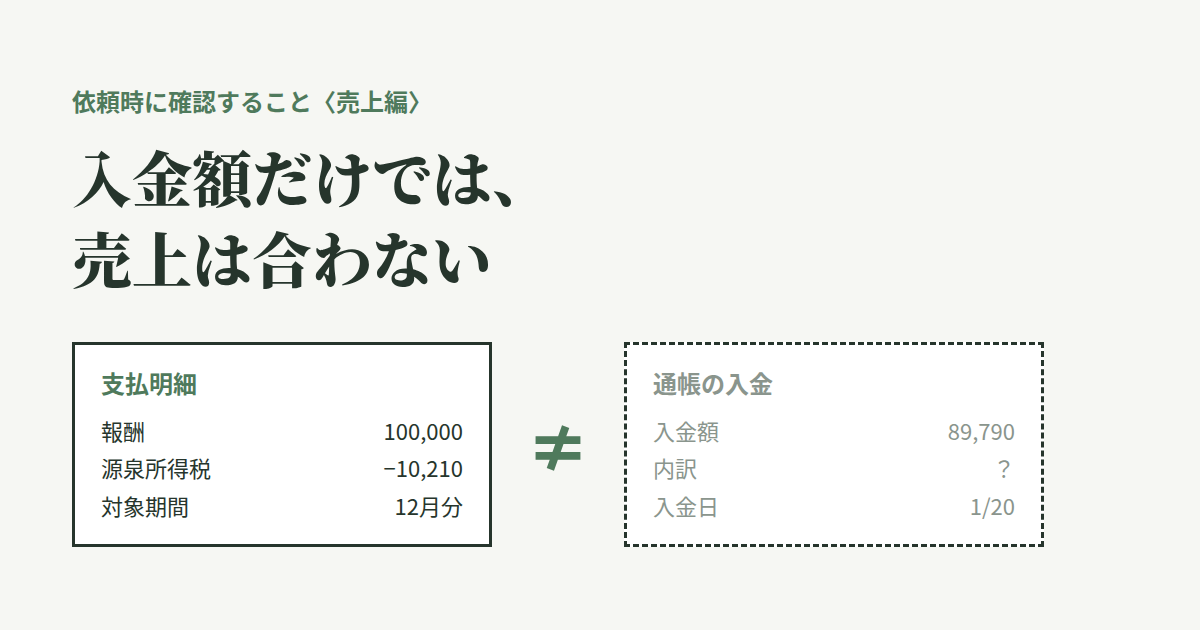
つまり入金額だけを見ても、元の報酬がいくらで、100万円を超えた部分があったのか、消費税を含めて計算されたのかは分からないことが多いのです。
結果として、売上の総額も、確定申告で差し引ける源泉徴収税額も、正しく出せなくなります。
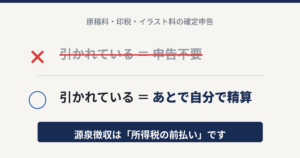
▶ 関連記事:「源泉徴収されているから大丈夫」の落とし穴
防ぐ鍵は、出版社やプラットフォームの明細
これを防ぐために大事なのが、出版社やプラットフォームから届く明細です。
支払明細書、印税の計算書、売上レポートには、報酬の額、消費税、源泉徴収税額、手数料、対象期間が書かれています。
入金と明細をセットで保存し、明細の金額と対象期間をもとに売上を計上する。これだけで、期ズレと源泉の取り違えの多くは防げます。明細が届いていない取引先には、遠慮なく発行をお願いしてみてください。
4. 支払調書との突き合わせ——税務署も同じ資料を見ている
支払調書は、出版社などの支払う側が税務署に提出する書類です。本人に渡すことは義務ではないため、届かないこともあります。届いた支払調書だけで売上を拾うと、漏れが出てしまいます。
支払調書は支払う側の基準で1年分が集計されるため、締め日と入金日が年をまたぐ取引があると、申告した売上と金額や年がずれて見えることがあります。
ずれていること自体が問題なのではありません。明細をもとに、ずれの理由を説明できるようにしておくことが大切です。
税務署には支払調書の情報が集まっているので、申告の売上と突き合わせることで漏れが見つかりやすくなっています。だからこそ、こちらも先に点検しておきたいところです。
まとめ
- 売上のずれは「計上もれ」「ダブり」「期ズレ」「支払調書とのずれ」の4つにだいたい集まる
- 漏れやすいのは源泉徴収されない売上、ずれやすいのは年末と年始
- 入金額だけで記帳すると、計上のタイミングと源泉所得税を間違えやすい。明細とセットで記帳する
- 支払調書は届かないこともあり、源泉徴収前の金額で書かれている。税務署も同じ資料を見ている
現実的な第一歩は、1年分の入金に「どの売上か」「対応する明細はどれか」の印をつけてみることです。説明できない入金や、明細の見当たらない入金が残ったら、そこが確認ポイントです。