「使えたのに、使っていない」。平均課税は、そういう申告が少なくない制度です。
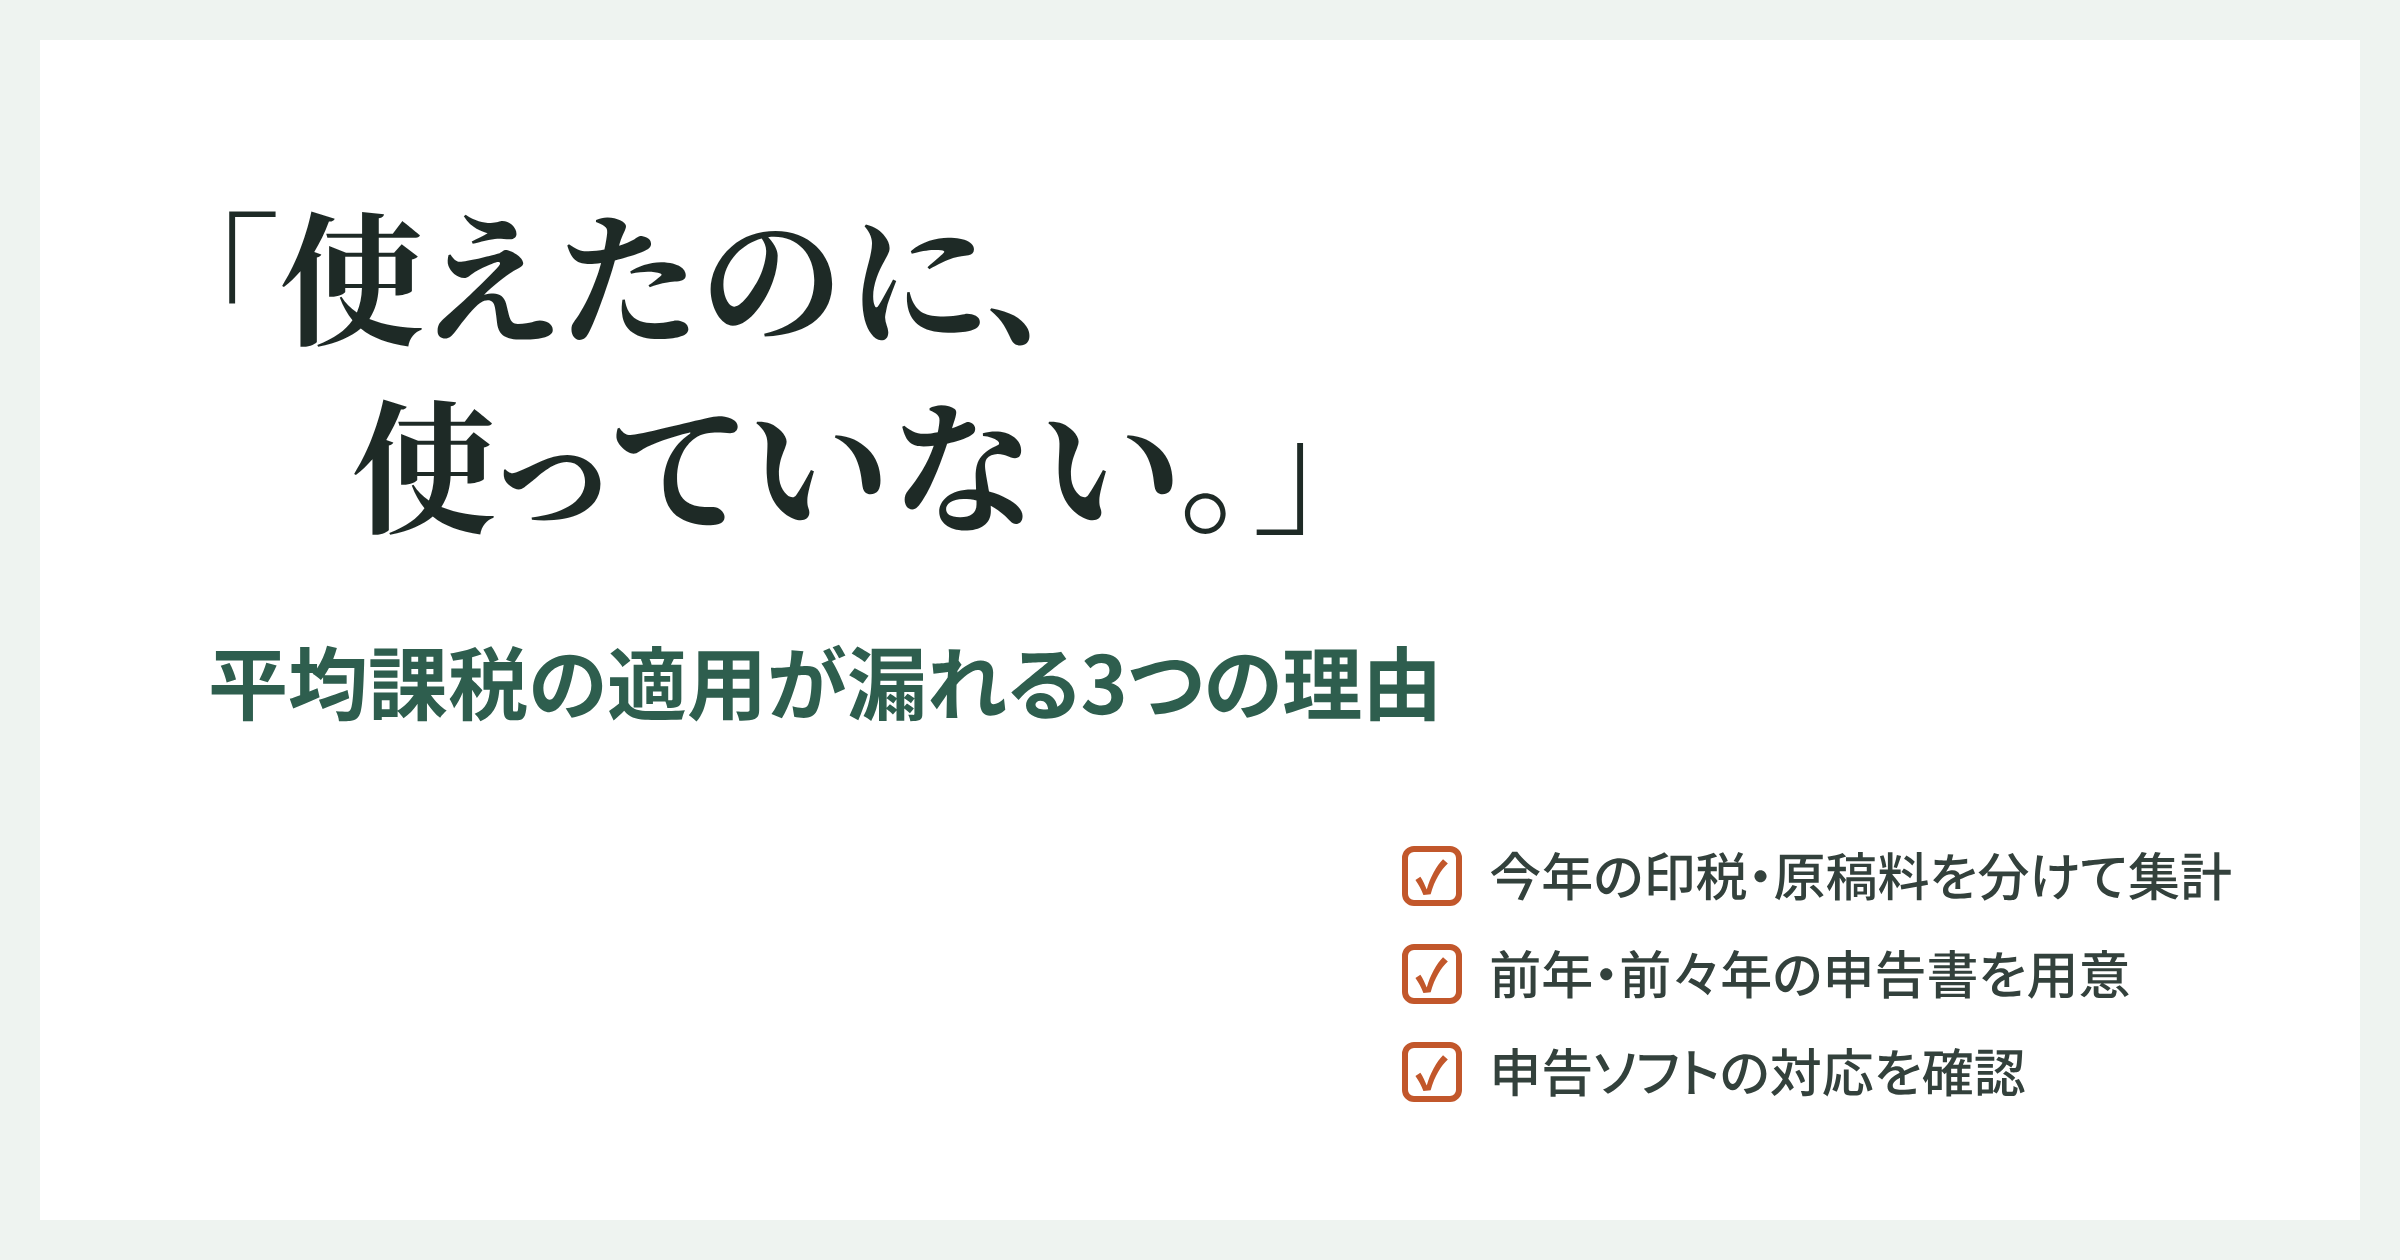
原稿料や印税が跳ねた年の税負担をならしてくれる、作家さんにとって効き目の大きい制度なのに、なぜ漏れてしまうのか。申告のご相談を受けていると、理由はだいたい3つに分かれます。
今日はその3つと、年内にできる防ぎ方を整理します。
平均課税をひとことで
平均課税は、原稿料・印税・著作権使用料のように年によって大きく変動する所得(変動所得)について、跳ねた年の所得税をならして計算できる制度です。
今年の変動所得が前年・前々年の平均を超え、その超えた部分が今年の総所得金額の20%以上であれば、適用を検討できます。
制度の詳しい仕組みは、「跳ねた年の税金を平らにならす平均課税」で解説しています。
理由1 いつもぎりぎりで、検討する時間がない
平均課税を使えるかどうかの判定には、今年の数字だけでは足りません。前年・前々年の変動所得の金額も必要になります。
さらに、収入を「原稿料・印税・著作権使用料」と、それ以外(同人誌の頒布、グッズの販売、イラストの受託制作など)に分けて集計する作業も要ります。
3月の申告期限が迫ってから申告書を作り始めると、どうしても「とりあえず期限内に出す」ことが最優先になります。そうなると、平均課税を使えるかどうかの判定まで手が回りません。
これは、怠けているから起きることではありません。時間がないと、検討する余地そのものがなくなる、そういう仕組みの問題です。
理由2 そもそも制度を知らない
平均課税は、会社員として働いている間はまず縁のない制度です。作家になってからも、誰かに教わる機会はなかなかありません。
また、原稿料や印税は支払いの時点で源泉徴収されているため、「税金はもう引かれている」と思い込みやすい面があります。その結果、確定申告で負担を下げる余地があることに気づきにくくなります。
反対に、「同人の売上が多い年なら使えるはず」と考えている方もいます。しかし、同人誌の印刷物による売上は、基本的に変動所得には当たりません。対象になるのは、原稿料・印税・著作権使用料といった所得です。
もうひとつ、あまり知られていないのが住民税です。平均課税で軽くなるのは所得税だけで、住民税には平均課税の仕組みがありません。「使えば税金がすべて下がる」わけではない点も、あわせて押さえておきましょう。
理由3 使っている申告ソフトが対応していない
クラウド会計の確定申告機能など、申告ソフトの中には、平均課税の計算書(変動所得・臨時所得の平均課税の計算書)の作成に対応していないものがあります。
その場合、ソフトの案内どおりに入力を進めると、平均課税を使わない申告書がそのまま完成してしまいます。エラーが出るわけではないので、漏れに気づくきっかけがありません。
ソフトが悪いという話ではありません。お伝えしたいのは、「ソフトが完成させた申告書が、必ずしもいちばん有利な申告書とは限らない」という一点です。
使っているソフトが対応していない場合は、国税庁の「確定申告書等作成コーナー」など、平均課税に対応した方法で計算書を作る必要があります。
まとめ 年内にできる3つの段取り
平均課税の漏れは、「時間」「知識」「ソフト」の3つが原因になりやすい、というお話でした。どれも、申告期限の直前になってからでは手当てが難しいものばかりです。だからこそ、年内のうちに次の3つを済ませておくと安心です。
- 今年の原稿料・印税・著作権使用料を、それ以外の収入と分けて集計しておく
- 前年・前々年の確定申告書の控えを手元に用意しておく
- 使っている申告ソフトが平均課税に対応しているか、確認しておく
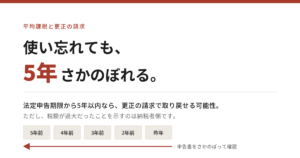
なお、過去の申告で平均課税を使い忘れていた場合でも、法定申告期限から5年以内であれば、更正の請求によって納めすぎた税金を取り戻せる可能性があります。
詳しくは「平均課税と更正の請求の注意点」をご覧ください。
いちばん現実的な第一歩は、今年の収入の内訳を「原稿料・印税」とそれ以外に分けてみることです。数字が分かれているだけで、3月の判定はぐっと楽になります。