「去年、連載が当たって収入がぐっと増えたんですが、税金も一気に増えて驚きました」——スポット相談でよく伺うお話です。
原稿料や印税のように年による波の大きい収入には、税負担をならす「平均課税」という制度があります。
今日は一歩進んで、「当時は知らずに使い忘れた。今からでも取り戻せるのか」という話です。
結論から言うと、取り戻せる場合もありますが、注意点がいくつかあります。ご自身の過去の申告を振り返る材料として読んでいただければと思います。
おさらい——平均課税は「当たり年」の負担をならす制度
所得税は累進課税です。同じ総額を稼いでも、収入が一年に集中するとその年だけ高い税率がかかり、手取りベースでは損をしたような結果になります。
平均課税(所得税法90条)は、変動の大きい所得をいったん平準化した形で税率を当てはめ、累進の跳ね上がりをやわらげる仕組みです。
使うには、確定申告のときに「変動所得・臨時所得の平均課税の計算書」を添えて計算する必要があります。
そしてもう一つ、後の話に効いてくるポイントがあります。この計算では前年・前々年の変動所得の金額を使うため、過去2年分の数字が手元にそろっていることが前提になる、という点です。
クリエイターの「何が」変動所得になるのか
平均課税が使えるかどうかは、まずその収入が「変動所得」に当たるかで決まります。
- 当たりやすいもの:原稿や作曲の報酬、著作権の使用料に係る所得(所得税法施行令7条の2)。漫画・小説の原稿料や印税は、基本的にここに入ってきます。
- 判定に注意がいるもの:創作物の対価なのか、役務提供や物販の売上なのか、契約の中身によって扱いが分かれることがあります。
- 金額の要件:その年の変動所得と臨時所得の合計が、総所得金額の20%以上であること。少額だと使えません。
- もう一段の要件:その年の変動所得が前年・前々年の変動所得の合計額の2分の1以下だと、変動所得の側では効果が出ない仕組みになっています。毎年コンスタントに変動所得がある方ではなく、あくまで「跳ねた年」に効く制度だということです。
つまり「印税が入った年なら全部使える」ではなく、“中身の判定”が先です。変動所得があれば必ず適用できる、というものではなく変動所得の金額が右肩上がりが続けば適用できますがいつか適用できなくなるタイミングがあります。
更正の請求で“後から”取り戻すときの注意点
当初申告で使い忘れた場合でも、「更正の請求」という手続きで払い過ぎた税金を取り戻せる場合があります。ただし、ここに落とし穴が集中します。
1 期限がある
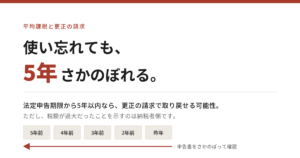
更正の請求は、原則として法定申告期限から5年以内です(国税通則法23条1項)。過ぎてしまえば、内容が正しくても取り戻せません。当たり年から数年経って気づくケースは珍しくなく、「気づいたときには手遅れ」が起きやすいところです。
2 過去の数字がそろっているか
計算には前年・前々年の変動所得の金額が必要です。当時の申告控えや帳簿、支払調書が残っていないと、そもそも計算ができません。過去の資料の保管状況が、そのまま可否を左右します。
3 過年度分の申告との関係
平均課税は、確定申告書にその適用を受ける旨の記載と、計算に関する明細の記載があることを前提とした制度です(所得税法90条4項)。
適用するにあたって過去の分から変動所得を計算する必要があり、過去の申告においても平均課税の明細を作ることはあります。一年分だけで終わらないことが多いのでその点は注意が必要です。
4 該当性の再判定
後から見直すと、そもそも変動所得に当たらない、20%の要件に届いていない、前2年との関係で効果が出ない——といったケースもあります。取り戻せる前提で動く前に、まず要件を満たしていたかの確認が先です。
だからこそ、“取り戻す”より“その年の申告で最初から使う”のが本筋です。当たり年の翌年こそ、申告書を出す前に一度チェックする価値があります。
まとめ
- 平均課税は、収入の波が大きいクリエイターの「当たり年」の負担をならす制度。
- 後から更正の請求で取り戻せる場合もあるが、5年の期限・過去の数字・過年度分の申告との関係など、注意点が多い。
- 最善は「取り戻す」より「その年に使う」。過去に当たり年があった方は、まず5年以内かどうかだけでも早めにご確認を。
過去の当たり年に平均課税が使えたか気になる方は、スポット相談で申告控えを一緒に確認することもできます。まずは手元に残っている資料を探すところから始めてみてください。