「重加算税って、売上が漏れていたら全部かかるんですか?」――作家さんから、こんなご質問をいただくことがあります。
答えは「いいえ」です。うっかりの計上もれと、意図して売上を隠すことは、税務上まったく別のものとして扱われます。
ただ、ご本人は「うっかり」のつもりでも、やり方や記録の残し方によっては「隠した」「意図的だ」と見られてしまうことがあります。
今回は、その境目を作家さんの実態に沿って整理します。怖がらせるための話ではありません。「記録を残しておくことが、自分を守ることにつながる」という話として読んでいただければと思います。
計上もれには、ふつうは過少申告加算税がかかる
売上が漏れていて、あとから税額が増えた場合、本来納めるべき税金に加えて「過少申告加算税」がかかるのが基本です。
- 割合は、増えた税額の10%が原則です。増えた税額のうち一定額を超える部分は15%になります。
- 税務調査の通知を受ける前に自分で気づいて修正申告すれば、過少申告加算税はかかりません。通知を受けたあと、調査が始まる前に修正した場合も、割合は軽くなります。
- あわせて、納付が遅れた期間に応じて延滞税(利息のようなもの)がかかります。
つまり「うっかり」の計上もれは、早く気づいて直すほど負担が軽く済む、ということです。
重加算税は「隠す・偽る」があったときにかかる
重加算税は、事実を隠したり偽ったりして(これを「隠蔽・仮装」といいます)、それにもとづいて申告していたときに、過少申告加算税に代わってかかるものです。
- 割合は、増えた税額の35%が原則です(無申告の場合は40%)。過去に重加算税などを課されたことがあると、さらに加重されることがあります。
- さかのぼって直される期間も、通常の5年から最長7年に延びます。
- 隠蔽・仮装があった年については、帳簿や領収書などの保存がない経費は、原則として必要経費として認められない取り扱いもあります。
ここでのポイントは、「漏れていた金額の大きさ」ではなく、「隠す・偽る行為があったかどうか」で判断されるという点です。
「うっかり」のつもりでも「除外」と見られることがある
制度上は「行為があったかどうか」で区別されます。とはいえ、実際の税務調査の現場では、計上もれを見つけたときに、それを「売上除外」として事実認定しようとする調査官がいるのも事実です。
重加算税が課されるかどうかで負担は大きく変わるため、ここは調査でも争点になりやすいところです。
作家さんの場合、たとえば次のような形は誤解を招きやすいといえます。
- 売上の入金用に別の口座を作り、その口座の分だけ帳簿に載っていない
- 即売会や通販の売上について、手元のメモや記録が残っていない、処分してしまった
- 家族や知人の名義で販売サイトのアカウントを作り、そこで売上を受け取っている
- 取引先に頼んで、請求書や支払調書の金額・名義を変えてもらっている
- 帳簿を二通りつけていて、申告用のものだけを出している
一方で、期ズレ(年末の入金を翌年に計上してしまった)、支払調書の見落とし、プラットフォームの売上の集計漏れなどは、それだけで重加算税になるものではありません(売上の点検ポイントは〈売上編〉の記事で整理しています)。
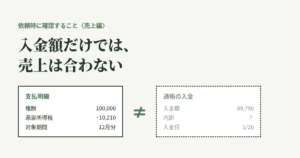
ただし、同じ漏れを毎年くり返していたり、指摘を受けても直さなかったりすると、見られ方は厳しくなります。
たとえば、本業の原稿料は普段使いの口座に、同人誌の通販売上は学生時代から使っている別の口座に入っていて、後者の分だけ申告から抜けていた――というケースを考えてみます。
ご本人には隠すつもりがまったくなくても、「申告していない口座に売上が入っている」という事実だけを見ると、意図的に分けたのではないかと疑われかねません。
このとき、なぜその口座を使っていたのか、ほかの売上とどう管理していたのかを、記録をもとに説明できるかどうかが分かれ目になります。
なお、「うっかり」か「除外」かは、最終的には個々の事実関係で判断されます。だからこそ、日ごろから説明できる状態にしておくことが大切です。
説明できる状態は、経理の「上流」でつくる
調査の場で「隠すつもりはなかった」と説明するとき、口頭の説明だけでは説得力に限りがあります。頼りになるのは、売上がどこから入って、どこに記録されているかが一本の線でたどれることです。
そのためには、申告書や帳簿といった「下流」だけを整えるのではなく、お金が入ってくる「上流」から整えておくのが近道です。
- 売上は、できるだけひとつの口座に入金されるようにまとめる
- プラットフォームや取引先ごとの振込先を確認し、事業用の口座に統一する
- 即売会の現金売上は、その日のうちに金額を記録し、まとめて事業用口座に入金する
- 販売アカウントや入金口座の名義は、ご自身の名義でそろえる
売上がひとつの口座に集まっていれば、通帳を見るだけで売上の全体像を示せます。「帳簿に載っていない入口」がそもそも生まれにくくなり、調査で質問されたときにも、落ち着いて説明ができます。
まとめ
- うっかりの計上もれには過少申告加算税、隠す・偽る行為があれば重加算税。違いは金額ではなく「行為」にあります。
- 調査の通知を受ける前に自分で気づいて直せば、加算税の負担は大きく変わります。
- それでも現場では、計上もれを「除外」と見ようとする調査官もいます。説明できる記録が自分を守ります。
- 入金口座をひとつにまとめる、即売会の売上を記録に残す、名義を分けない。経理の上流を整えるだけで、「隠した」と見られる余地はぐっと減ります。
現実的な第一歩として、売上が入ってくる口座とプラットフォームを、すべて書き出してみてください。帳簿に載っていない入口がないかを確かめるだけでも、安心感はずいぶん違うはずです。
過去の申告で気になる点がある方は、スポット相談もご利用ください。
※加算税・延滞税の割合や適用条件は、本記事執筆時点の制度にもとづく原則的な内容です。具体的な取り扱いは個別の状況によって異なります。